Domain mineralstoffreich.de kaufen?
Wir ziehen mit dem Projekt
mineralstoffreich.de um.
Sind Sie am Kauf der Domain
mineralstoffreich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mineralstoffreich.de kaufen?
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Rente Altersrente
Top-Angebote
Produkte zum Begriff Rente Altersrente:
-
Arbeit vor Rente, Fachbücher von Carolin WiethoffSchon vor der Staatsgründung legte die SED die Grundlagen für ein neues System der sozialen Sicherung und wandelte den traditionellen Wohlfahrtsstaat in einen "Workfare-State" um. Carolin Wiethoff richtet den Blick auf die Auswirkungen dieser Politik auf die Menschen, die aufgrund einer Erwerbsminderung nicht mehr oder nur noch eingeschränkt arbeiten konnten. Ihre Studie untersucht über einen Zeitraum von 40 Jahren hinweg die soziale Sicherung bei Invalidität und sozialpolitische Initiativen zur beruflichen Rehabilitation. Die beiden Bereiche waren eng miteinander verbunden, weil es den politisch Verantwortlichen in der DDR stets darum ging, möglichst viele Bürger in den Arbeitsprozess zu integrieren und eine dauerhafte Invalidisierung zu vermeiden. Im Mittelpunkt der Untersuchung steht neben dem stellenweise konfliktreichen Zusammenspiel der einzelnen Akteure im Partei- und Staatsapparat die betriebliche Praxis, denn in der DDR war Sozialpolitik besonders stark auf die Betriebe zentriert. Anhand des Eisenhüttenkombinates Ost, einem Schwerpunktbetrieb der DDR, werden die Organisation des betrieblichen Gesundheits- und Sozialwesens und Schwierigkeiten bei der Umsetzung staatlicher Vorgaben deutlich.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riva Verlag Flucht in die Rente - deutsch 310376Das befreiende Escape-Room-Spiel Du hast die Nase voll von der Arbeit, deinem Chef und von deinen nervigen Kunden willst du gar ... 1 x Flucht in die Rente - deutsch Sprache: deutsche Version Anleitung in: Typ: Escape Spiele, Rätselspiele,15,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
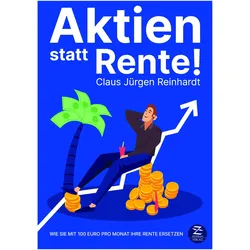
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte Rente, Fachbücher von Anna Karger-Kroll, Lars SchäfersDer demografische Wandel, veränderte Arbeits- und Lebensformen sowie eine zunehmende Altersarmut stellen das System der Alterssicherung vor vielfältige Herausforderungen. Dies führt dazu, dass die Frage nach einer gerechten Rente für viele Menschen von existenzieller Bedeutsamkeit ist. Doch was bedeutet „gerechte Rente“? Dieser Frage geht der Band aus einer sozialethischen und zugleich interdisziplinären Perspektive nach, wobei unterschiedliche Dimensionen von Gerechtigkeit angesprochen werden. Leitend ist dabei die Annahme, dass Reformansätze auf dem Feld der Alterssicherung erst auf Grundlage einer Verständigung über die mit ihnen verbundenen normativen Geltungsansprüche diskutiert werden können. Mit Beiträgen von Gerhard Bäcker, Florian Blank, Antonio Brettschneider, Georg Cremer, Dina Frommert, Andreas Jansen, Anna Karger-Kroll, Michaela Kreyenfeld, Arnd Küppers, Andreas Lob-Hüdepohl, Christof Mandry, Tatjana Mika, Ursula Nothelle-Wildfeuer, Franz Ruland, Lars Schäfers, Sarah Schmauk, Jutta Schmitz-Kiessler, Johannes Steffen und Elisabeth Zschiedrich.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
-
Wann wird EU Rente in Altersrente umgewandelt?
Die EU-Rente wird in eine Altersrente umgewandelt, wenn der Rentenempfänger das reguläre Rentenalter erreicht. In Deutschland liegt das Rentenalter derzeit bei 67 Jahren. Vor Erreichen dieses Alters wird die EU-Rente weiterhin gezahlt. Es ist wichtig, dass der Rentenempfänger rechtzeitig einen Antrag auf Umwandlung stellt, damit die Altersrente nahtlos gewährt werden kann. Die Umwandlung erfolgt automatisch, wenn der Rentenempfänger das Rentenalter erreicht hat und einen entsprechenden Antrag gestellt hat. **
-
Was ist besser EU Rente oder Altersrente?
Was ist besser EU Rente oder Altersrente? Die Entscheidung zwischen EU Rente und Altersrente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gesundheitszustand, dem Alter und den individuellen Bedürfnissen. Die EU Rente wird in der Regel bei dauerhafter Erwerbsminderung gezahlt, während die Altersrente erst ab einem bestimmten Alter in Anspruch genommen werden kann. Beide Rentenarten haben unterschiedliche Voraussetzungen und Höhe der Zahlungen. Es ist ratsam, sich frühzeitig über die verschiedenen Optionen zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen, um die für die individuelle Situation beste Entscheidung zu treffen. **
-
Wie wirkt sich EU Rente auf Altersrente aus?
Wie wirkt sich EU Rente auf Altersrente aus? **
Ist die EU Rente höher als die Altersrente?
Ist die EU Rente höher als die Altersrente? Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie z.B. den Beitragsjahren und dem durchschnittlichen Einkommen. Im Allgemeinen ist die EU-Rente jedoch oft niedriger als die Altersrente, da sie aufgrund von Erwerbsminderung oder Berufsunfähigkeit gezahlt wird. Die Altersrente hingegen wird an Personen gezahlt, die das reguläre Rentenalter erreicht haben und in der Regel über eine längere Beitragszeit verfügen. Letztendlich ist es wichtig, individuell zu prüfen, welche Rente in welcher Höhe zusteht. **
Wird die BG Rente auf die Altersrente angerechnet?
Wird die BG Rente auf die Altersrente angerechnet? Die Berufsgenossenschaftsrente (BG Rente) wird in der Regel nicht auf die Altersrente angerechnet, da es sich um zwei separate Leistungen handelt. Die BG Rente wird gezahlt, wenn man aufgrund eines Arbeitsunfalls oder einer Berufskrankheit erwerbsunfähig ist. Die Altersrente hingegen wird gezahlt, wenn man das Rentenalter erreicht hat. Es kann jedoch sein, dass die BG Rente auf die Altersrente angerechnet wird, wenn bestimmte Voraussetzungen erfüllt sind, zum Beispiel wenn die Summe der beiden Renten eine bestimmte Grenze überschreitet. Es ist daher ratsam, sich bei der zuständigen Rentenversicherung oder Berufsgenossenschaft über die genauen Regelungen zu informieren. **
Top-Angebote
Produkte zum Begriff Rente Altersrente:
-
Körper, Gesundheit, Ernährung, Schulbücher von Margit RexMit dem Band Körper, Gesundheit, Ernährung aus unserer Reihe Grundwissen Sachunterricht vermitteln Sie Ihren Schülern das wichtigste Grundwissen dieser Themenbereiche sicher und anwendungsbereit! Sie sind es leid, unzählige Lehrwerke zu durchforsten, um die wirklich elementaren Inhalte für Ihren Sachkundeunterricht zu finden? Sie suchen spannende und motivierende Materialien anstelle trockener Theorie? Dann sind Sie bei unserer Reihe Grundwissen Sachunterricht genau richtig! Denn hier ist das wichtigste Basiswissen im Fach Sachkunde für die 2. bis 4. Klasse bereits für Sie zusammengestellt. Mithilfe abwechslungsreicher und motivierender Materialien und Aufgaben - wie Versuche, Arbeitsblätter, Rätsel und Gruppenarbeiten - vermittelt dieser Band anschaulich und fundiert das Grundwissen über Körper und Sinne, Gesundheit und Ernährung. Dadurch erarbeiten sich Ihre Schüler die Inhalte praxisnah.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arbeit vor Rente, Fachbücher von Carolin WiethoffSchon vor der Staatsgründung legte die SED die Grundlagen für ein neues System der sozialen Sicherung und wandelte den traditionellen Wohlfahrtsstaat in einen "Workfare-State" um. Carolin Wiethoff richtet den Blick auf die Auswirkungen dieser Politik auf die Menschen, die aufgrund einer Erwerbsminderung nicht mehr oder nur noch eingeschränkt arbeiten konnten. Ihre Studie untersucht über einen Zeitraum von 40 Jahren hinweg die soziale Sicherung bei Invalidität und sozialpolitische Initiativen zur beruflichen Rehabilitation. Die beiden Bereiche waren eng miteinander verbunden, weil es den politisch Verantwortlichen in der DDR stets darum ging, möglichst viele Bürger in den Arbeitsprozess zu integrieren und eine dauerhafte Invalidisierung zu vermeiden. Im Mittelpunkt der Untersuchung steht neben dem stellenweise konfliktreichen Zusammenspiel der einzelnen Akteure im Partei- und Staatsapparat die betriebliche Praxis, denn in der DDR war Sozialpolitik besonders stark auf die Betriebe zentriert. Anhand des Eisenhüttenkombinates Ost, einem Schwerpunktbetrieb der DDR, werden die Organisation des betrieblichen Gesundheits- und Sozialwesens und Schwierigkeiten bei der Umsetzung staatlicher Vorgaben deutlich.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riva Verlag Flucht in die Rente - deutsch 310376Das befreiende Escape-Room-Spiel Du hast die Nase voll von der Arbeit, deinem Chef und von deinen nervigen Kunden willst du gar ... 1 x Flucht in die Rente - deutsch Sprache: deutsche Version Anleitung in: Typ: Escape Spiele, Rätselspiele,15,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
-
Wann wird EU Rente in Altersrente umgewandelt?
Die EU-Rente wird in eine Altersrente umgewandelt, wenn der Rentenempfänger das reguläre Rentenalter erreicht. In Deutschland liegt das Rentenalter derzeit bei 67 Jahren. Vor Erreichen dieses Alters wird die EU-Rente weiterhin gezahlt. Es ist wichtig, dass der Rentenempfänger rechtzeitig einen Antrag auf Umwandlung stellt, damit die Altersrente nahtlos gewährt werden kann. Die Umwandlung erfolgt automatisch, wenn der Rentenempfänger das Rentenalter erreicht hat und einen entsprechenden Antrag gestellt hat. **
Ähnliche Suchbegriffe für Rente Altersrente
-
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte Rente, Fachbücher von Anna Karger-Kroll, Lars SchäfersDer demografische Wandel, veränderte Arbeits- und Lebensformen sowie eine zunehmende Altersarmut stellen das System der Alterssicherung vor vielfältige Herausforderungen. Dies führt dazu, dass die Frage nach einer gerechten Rente für viele Menschen von existenzieller Bedeutsamkeit ist. Doch was bedeutet „gerechte Rente“? Dieser Frage geht der Band aus einer sozialethischen und zugleich interdisziplinären Perspektive nach, wobei unterschiedliche Dimensionen von Gerechtigkeit angesprochen werden. Leitend ist dabei die Annahme, dass Reformansätze auf dem Feld der Alterssicherung erst auf Grundlage einer Verständigung über die mit ihnen verbundenen normativen Geltungsansprüche diskutiert werden können. Mit Beiträgen von Gerhard Bäcker, Florian Blank, Antonio Brettschneider, Georg Cremer, Dina Frommert, Andreas Jansen, Anna Karger-Kroll, Michaela Kreyenfeld, Arnd Küppers, Andreas Lob-Hüdepohl, Christof Mandry, Tatjana Mika, Ursula Nothelle-Wildfeuer, Franz Ruland, Lars Schäfers, Sarah Schmauk, Jutta Schmitz-Kiessler, Johannes Steffen und Elisabeth Zschiedrich.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
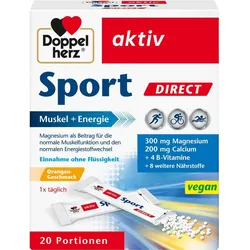
Doppelherz Sport Direct Vitamine + Mineralien 20 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Süßungsmitteln Verwendung/Anwendung/Verzehrempfehlung: Täglich den Inhalt eines Beutels verzehren. Die Micro-Pellets direkt auf die Zunge geben, langsam zergehen lassen und schlucken. Bitte den Beutel in Pfeilrichtung aufreißen. Nährwertdeklaration: Nährstoffe pro Tagesportion (1 Portionsbeutel) %NRV* Vitamin B1 2,8 mg 255% Vitamin B2 3,2 mg 229% Vitamin B6 4,0 mg 286% Vitamin B12 2,0 μg 80% Calcium 200 mg 25% Magnesium 300 mg 80% Eisen 2,5 mg 17,90% Zink 5,0 mg 50% Kupfer 0,3 mg 30% Mangan 0,5 mg 25% Selen 15 μg 27,30% Chrom 15 μg 37,50% Molybdän 25 μg 50% Jod 50 μg 33,30% * Nährstoffbezugswerte gemäß EU-Verordnung 1169/2011 ** keine Nährstoffbezugswerte vorhanden Zutaten: Calciumcarbonat, Magnesiumoxid, Füllstoff Sorbit, Säureregulator Mononatriumcitrat, Trimagnesiumdicitrat, Füllstoff Mannit, Säuerungsmittel Citronensäure, Aroma, Zinkcitrat, Eisendiphosphat, Verdickungsmittel Natrium-Carboxymethylcellulose, Vitamin B6, Vitamin B1, Vitamin B2, Trennmittel Talkum, Kupfergluconat, Mangansulfat, Süßungsmittel Acesulfam K, Süßungsmittel Natriumsaccharin, Süßungsmittel Natriumcyclamat, Chrom(III)-chlorid, Kaliumiodid, Natriummolybdat, Natriumselenat, Vitamin B12. Allergene: keine Nettofüllmenge: 20 Beutel = 45 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma GmbH & Co. KG Schleswiger Straße 74 24941 Flensburg Weitere Hinweise: Nicht für Kinder unter 12 Jahren geeignet. Mengen über 250 mg Magnesium können bei empfindlichen Personen abführend wirken. Für Vegetarier und Veganer geeignet. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.doppelherz.de und Angaben des Packungsbeilage Stand: 01/20253,30 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was ist besser EU Rente oder Altersrente?
Was ist besser EU Rente oder Altersrente? Die Entscheidung zwischen EU Rente und Altersrente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gesundheitszustand, dem Alter und den individuellen Bedürfnissen. Die EU Rente wird in der Regel bei dauerhafter Erwerbsminderung gezahlt, während die Altersrente erst ab einem bestimmten Alter in Anspruch genommen werden kann. Beide Rentenarten haben unterschiedliche Voraussetzungen und Höhe der Zahlungen. Es ist ratsam, sich frühzeitig über die verschiedenen Optionen zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen, um die für die individuelle Situation beste Entscheidung zu treffen. **
-
Wie wirkt sich EU Rente auf Altersrente aus?
Wie wirkt sich EU Rente auf Altersrente aus? **
-
Ist die EU Rente höher als die Altersrente?
Ist die EU Rente höher als die Altersrente? Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie z.B. den Beitragsjahren und dem durchschnittlichen Einkommen. Im Allgemeinen ist die EU-Rente jedoch oft niedriger als die Altersrente, da sie aufgrund von Erwerbsminderung oder Berufsunfähigkeit gezahlt wird. Die Altersrente hingegen wird an Personen gezahlt, die das reguläre Rentenalter erreicht haben und in der Regel über eine längere Beitragszeit verfügen. Letztendlich ist es wichtig, individuell zu prüfen, welche Rente in welcher Höhe zusteht. **
-
Wird die BG Rente auf die Altersrente angerechnet?
Wird die BG Rente auf die Altersrente angerechnet? Die Berufsgenossenschaftsrente (BG Rente) wird in der Regel nicht auf die Altersrente angerechnet, da es sich um zwei separate Leistungen handelt. Die BG Rente wird gezahlt, wenn man aufgrund eines Arbeitsunfalls oder einer Berufskrankheit erwerbsunfähig ist. Die Altersrente hingegen wird gezahlt, wenn man das Rentenalter erreicht hat. Es kann jedoch sein, dass die BG Rente auf die Altersrente angerechnet wird, wenn bestimmte Voraussetzungen erfüllt sind, zum Beispiel wenn die Summe der beiden Renten eine bestimmte Grenze überschreitet. Es ist daher ratsam, sich bei der zuständigen Rentenversicherung oder Berufsgenossenschaft über die genauen Regelungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.